


Governo define alíquotas do “imposto do pecado”; veja o que fica mais caro
Medida Provisória 1.399/2026 define regras do Imposto Seletivo, que incide sobre produtos prejudiciais à saúde e ao meio ambiente; arrecadação estimada é de R$ 41,9 bilhões em 2027
O governo federal publicou na noite de quarta-feira (04/novembro) a Medida Provisória 1.399/2026, que define as alíquotas e as regras de cobrança do Imposto Seletivo — conhecido como “imposto do pecado” — para o ano de 2027.
Criado pela reforma tributária sobre o consumo, o tributo tem caráter extrafiscal e visa encarecer produtos e atividades prejudiciais à saúde ou ao meio ambiente, como forma de desestimular seu consumo.
A cobrança terá início em 02/fevereiro/2027, véspera do Carnaval. O prazo observa a regra da noventena (mínimo de 90 dias entre a publicação da norma e o início da vigência). Até lá, o IPI (Imposto sobre Produtos Industrializados) continua incidindo sobre os mesmos itens, para evitar perda de arrecadação durante a transição.
O governo estima arrecadar cerca de R$ 41,9 bilhões com o Imposto Seletivo em 2027.
Alíquotas definidas para 2027
As alíquotas foram calibradas para preservar, no período de transição, a carga tributária atualmente aplicada pelo IPI:
Bebidas açucaradas (refrigerantes e similares): 2,6%;
Cervejas de malte: 4,2%;
Vinhos, espumantes e similares (exceto os especiais): 8%;
Vermutes: 12%;
Vinhos do Porto, da Madeira e de Xerez: 16%;
Bebidas alcoólicas prontas para consumo (com teor acima de 8%): 16%;
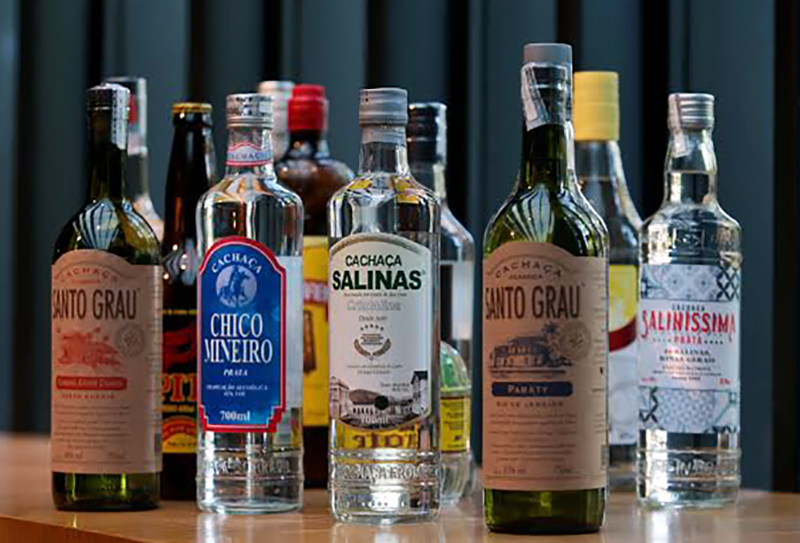
Rum e cachaça: 20%;
Uísque, vodca, gim, tequila e demais destilados: 24%;
Cigarros e cigarrilhas: 66,7% + R$ 3,50 por maço;
Outros produtos fumígenos: 37,5%;
Concursos de prognósticos (loterias, apostas e fantasy sports): 0,5%~;
Veículos e outros produtos
Para veículos, as alíquotas-base são de 6,3% ou 3,9%, com ajustes conforme fonte de energia, eficiência energética, potência, desempenho estrutural e reciclabilidade.
Há alíquota zero para veículos sustentáveis (sem emissão direta de CO₂), além de isenções para caminhões (acima de 3.500 kg, exceto picapes), veículos adquiridos por pessoas com deficiência ou transtorno do espectro autista, taxistas e equipamentos das Forças Armadas e de órgãos de segurança pública.
Aeronaves e embarcações também têm regras específicas de tributação e isenções.
A extração de bens minerais terá alíquota zero até 31/dezembro/2027. Pequenos produtores de bebidas alcoólicas terão descontos progressivos conforme o volume anual de produção.
Transição e próximos passos
Segundo o Ministério da Fazenda, o desenho de 2027 busca manter a carga atual após acordo com os setores afetados. A partir de 2028, a expectativa é de elevação das alíquotas.
O governo deverá enviar ao Congresso, até 31/maio/2027, um projeto de lei com as alíquotas definitivas a partir de 2028.
A MP tem força de lei desde a publicação, mas precisa ser convertida em lei pelo Congresso Nacional (prazo inicial de 60 dias, prorrogável). Também foi encaminhada proposta de emenda à Constituição para permitir a manutenção temporária do IPI sobre os produtos abrangidos, evitando interrupção na arrecadação em janeiro.
O Imposto Seletivo incide apenas uma vez sobre cada bem ou serviço (não é cumulativo ao longo da cadeia). A Receita Federal poderá oferecer apuração assistida com base em documentos fiscais eletrônicos.
(Fonte: Gazeta Brasil)


